Ver4.0 100조 달러 지폐가 휴지가 된 이유 — 짐바브웨 하이퍼인플레이션의 화폐 붕괴 연대기
100조 달러 지폐가 휴지가 된 이유 — 짐바브웨 하이퍼인플레이션의 화폐 붕괴 연대기
물가가 하루에 두 배씩 뛰던 나라, 그리고 그 나라가 우리에게 남긴 외환·통화정책의 교훈
외환과 글로벌 경제 통화 신뢰 달러라이제이션 실증 데이터
들어가기 전에: 세계에서 가장 비싼 '기념품'
중앙은행이 발행한 지폐 한 장에 100,000,000,000,000이라는 숫자가 찍혀 있다. 0이 열넷. 읽는 방법도 헷갈린다. 백조(百兆)다.
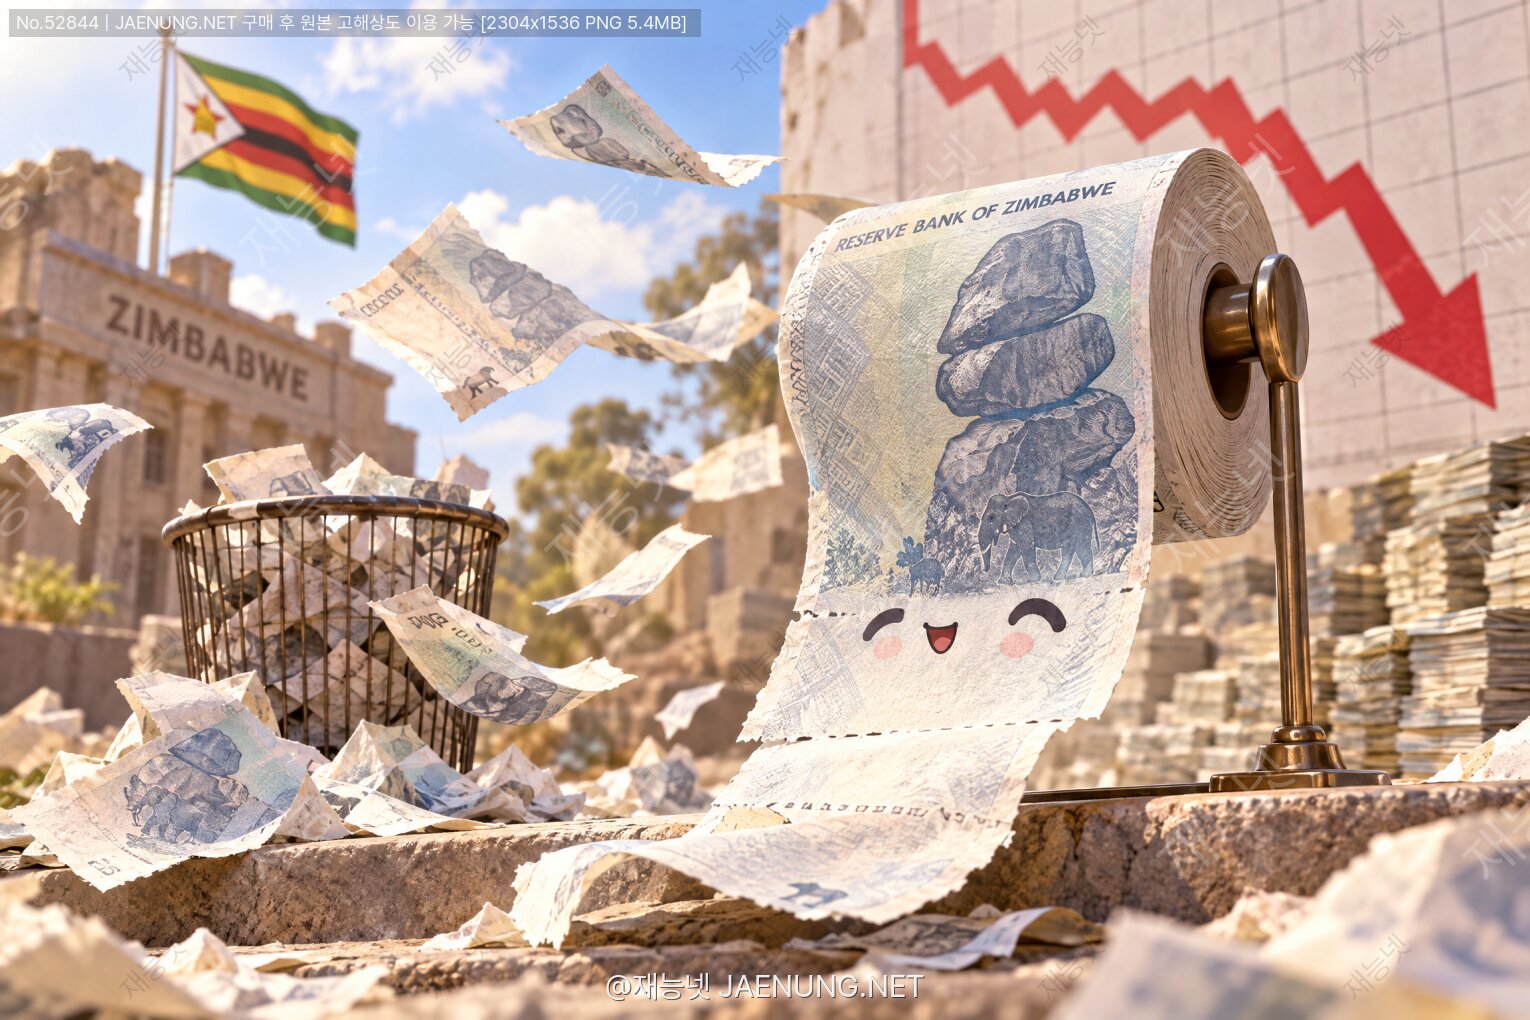
2009년 짐바브웨 준비은행(RBZ, Reserve Bank of Zimbabwe)이 발행한 100조 짐바브웨 달러(Z$100,000,000,000,000) 지폐다. 그리고 이 지폐의 실제 구매력은 발행 당시 기준으로 미화 몇십 센트 수준, 시장 환율에 따라 계산 방식에 차이는 있지만 계란 몇 알 또는 버스 요금 한 번 정도였다.
지금 이 지폐는 전 세계 수집가 시장에서 실제 발행 당시의 구매력보다 수십~수백 배 비싼 값에 거래된다. 통화로서는 완전히 죽었지만, 기념품으로는 부활한 것이다. 이건 금융사에서 가장 아이러니한 장면 중 하나다.
이 글에서 다룰 것
• 하이퍼인플레이션의 학술적 정의와 짐바브웨가 기록한 수치
• 왜 이런 일이 벌어졌는가 — 토지개혁, 재정적자, 화폐발행(seigniorage)의 삼중주
• 화폐개혁(redenomination) 3차례의 실패 기록
• 2009년 달러라이제이션과 '통화 없는 국가'의 10년
• 2019년 이후 재발, 그리고 2024년 'ZiG' 실험
• 외환 트레이더·핀테크 실무자 관점의 구조적 교훈
1. 하이퍼인플레이션의 정의 — 감으로 말하지 말자
물가가 많이 오르면 다 하이퍼인플레이션인가? 아니다. 학계에는 꽤 명확한 기준선이 있다.
케이건(Cagan)의 기준
1956년 경제학자 필립 케이건(Phillip Cagan)은 하이퍼인플레이션을 이렇게 정의했다.
"월간 물가상승률이 50%를 초과하는 시점에 시작되고, 월간 상승률이 50% 미만으로 떨어진 뒤 최소 1년간 그 아래를 유지할 때 종료된다."
월 50%가 1년간 복리로 누적되면? 1.5의 12제곱 ≈ 약 130배. 연 12,875% 수준이다.
회계 기준의 정의(IAS 29)
실무 쪽은 더 보수적이다. 국제회계기준 IAS 29(초인플레이션 경제에서의 재무보고)는 '3년 누적 물가상승률 100% 접근 또는 초과'를 주요 지표로 본다. 즉 3년에 물가가 두 배면 회계상 초인플레이션 국가로 분류해 재무제표를 물가지수로 재작성(restatement)해야 한다.
이 기준으로 보면 짐바브웨는 정의를 넘어선 수준이 아니라, 정의를 갈아버린 수준이었다.
2. 숫자로 보는 파괴력: 월 796억 퍼센트
존스홉킨스대의 스티브 행키(Steve Hanke) 교수와 니콜라스 크루스(Nicholas Krus)가 정리한 「Hyperinflation Table」에 따르면, 짐바브웨의 하이퍼인플레이션 정점은 다음과 같다.
| 항목 | 수치 |
|---|---|
| 정점 시기 | 2008년 11월 중순 |
| 월간 물가상승률 | 약 796억 % (7.96 × 10¹⁰ %) |
| 일간 물가상승률 | 약 98% |
| 물가 2배 소요 시간 | 약 24.7시간 |
| 역사적 순위 | 세계 2위(1위는 1946년 헝가리) |
"물가가 하루에 두 배"라는 말의 실제 의미
아침에 100원이던 빵이 저녁에 200원이다. 다음 날 아침 400원. 이틀 뒤 1,600원. 일주일 뒤 12,800원.
즉 월급이라는 개념 자체가 소멸한다. 월급날 받은 돈으로 1주일만 버텨도 구매력이 90% 이상 사라지기 때문이다. 짐바브웨 사람들은 급여를 받은 즉시 뛰어나가 물건으로 바꿨다. 무엇이든 좋았다. 설탕, 식용유, 시멘트, 휴대폰 충전권.
공식 통계가 멈춘 지점
짐바브웨 중앙통계청은 2008년 7월을 마지막으로 공식 CPI 발표를 사실상 중단했다. 당시 공식 수치는 연 231,150,888%(약 2억 3천만 퍼센트). 그 이후는 통계 수집이 물리적으로 불가능했다. 가격표를 조사원이 적는 사이에 가격이 바뀌었기 때문이다.
그래서 2008년 8월~2009년 1월 구간의 수치는 대부분 암시장 환율 기반 역산(Purchasing Power Parity 접근)으로 추정된 값이다. 행키 교수팀이 사용한 방식도 이것이다. 통화가 붕괴할 때, 물가 데이터보다 환율 데이터가 먼저 진실을 말한다는 점 — 이건 외환 시장 참여자에게 매우 중요한 실무 포인트다.
3. 원인 해부 (1): 통화는 '신뢰'라는 담보로 발행된다
하이퍼인플레이션은 절대 단일 원인으로 생기지 않는다. 짐바브웨의 경우 네 개의 층이 겹쳐졌다.
① 생산능력의 붕괴 — 2000년 토지개혁(Fast Track Land Reform)
1980년 독립 당시 짐바브웨는 '아프리카의 빵바구니(breadbasket of Africa)'로 불렸다. 담배·옥수수·면화 수출로 외화를 벌었고, 농업이 GDP와 수출의 핵심이었다.
2000년, 무가베(Robert Mugabe) 정권은 고속추진 토지개혁을 시행했다. 소수 백인 상업농이 소유한 대규모 농장을 재분배하는 조치였는데, 역사적 불균형 시정이라는 명분 자체는 논쟁적이지만 실행 과정이 무질서했다는 점은 광범위하게 지적된다.
무엇이 실제로 무너졌나
• 농지 소유권 이전 시 농업 금융·기술·유통 네트워크가 함께 이전되지 않았다.
• 토지가 은행 담보로 인정되지 않아 영농자금 대출 시스템이 마비됐다.
• 관개시설·종자·비료 공급망이 끊겼다.
• 담배 등 주요 수출 작물 생산량이 급감 → 외화 유입 급감.
여기가 핵심이다. 수출이 줄면 외화가 줄고, 외화가 줄면 환율이 오르고, 환율이 오르면 수입물가가 오른다. 짐바브웨는 석유·기계·의약품을 거의 전량 수입에 의존했다. 이건 이미 인플레이션 엔진의 점화 스위치다.
② 재정적자와 '보이지 않는 세금'
세수 기반이 무너진 정부는 지출을 줄이지 않았다. 오히려 늘렸다.
| 지출 항목 | 내용 |
|---|---|
| 참전용사 보상금 | 1997년 독립전쟁 참전용사에게 일시금 지급 — 예산 외 대규모 지출 |
| 콩고(DRC) 군사개입 | 1998~2002년, 제2차 콩고 전쟁 참여로 막대한 군사비 발생 |
| 공공부문 임금 | 인플레이션 보상 명목의 반복적 임금 인상 → 악순환 |
| 준재정활동 | 중앙은행이 농업보조·연료보조를 직접 수행(Quasi-fiscal activities) |
세금으로 못 메우고, 국채로도 못 메우면(국제 신용 상실로 차입 불가), 남은 건 하나다. 화폐를 찍는다.
시뇨리지(Seigniorage)와 인플레이션 조세(Inflation Tax)
정부가 돈을 찍어 지출하면, 기존에 그 돈을 들고 있던 국민의 구매력이 줄어든다. 즉 국민 전체에게 조용히 걷는 세금이다. 이것을 인플레이션 조세라 한다.
문제는 이 세금에 '래퍼 곡선'이 존재한다는 것. 너무 많이 찍으면 국민이 자국 통화를 아예 쓰지 않게 되어(달러로 도피) 세원 자체가 사라진다. 짐바브웨는 정확히 그 선을 넘었다.
③ 중앙은행 독립성의 상실
짐바브웨 준비은행은 사실상 재무부의 프린터였다. 2003~2008년 RBZ 총재였던 기디온 고노(Gideon Gono)는 준재정활동을 대규모로 수행했고, 통화량 증가율은 연 수천~수만 퍼센트에 달했다.
현대 통화정책의 대전제는 '중앙은행은 정부의 재정적자를 직접 인수(monetization)하지 않는다'이다. 한국은행법, ECB 조약(제123조 화폐금융 지원 금지), 미 연준의 구조 모두 이 방어선을 명시한다. 짐바브웨는 이 방어선이 아예 없었다.
④ 기대 인플레이션의 자기실현
마지막 단계가 가장 치명적이다. 사람들이 "내일 더 오를 것"이라 확신하면 행동이 바뀐다.
• 소비자: 현금을 즉시 물건으로 교환 → 화폐유통속도(Velocity) 폭증
• 상인: 미래 가격을 선반영해 가격표 인상 → 물가 선행 상승
• 노동자: 임금 인상 요구 → 비용 상승
• 저축자: 예금 이탈, 달러·금·부동산·가축으로 도피
MV = PY(화폐수량방정식)에서 M(통화량)만 늘어난 게 아니라 V(유통속도)까지 폭발했다. 그래서 물가(P) 상승률이 통화량 증가율을 추월했다. 이것이 하이퍼인플레이션의 마지막 가속 구간이다.
4. 지폐 액면의 역사 — 0이 늘어나는 연대기
중앙은행이 물가를 못 잡으면, 결국 지폐 액면을 올리는 것밖에 할 수 있는 게 없다. 짐바브웨 지폐 액면의 진화는 그 자체로 하나의 서사다.
| 시기 | 최고 액면 | 비고 |
|---|---|---|
| 1980년 독립 | Z$20 | Z$1 ≈ US$1.47 (짐바브웨 달러가 더 비쌌다) |
| 2003년 | Z$1,000 | '베어러 체크(bearer cheque)' 등장 |
| 2006년 | Z$100,000 | 1차 화폐개혁(0 세 개 삭제) |
| 2008년 5월 | Z$500,000,000 | 5억 달러권 |
| 2008년 7월 | Z$100,000,000,000 | 1,000억 달러권 |
| 2008년 8월 | 2차 화폐개혁 | 0을 열 개 삭제 |
| 2009년 1월 | Z$100,000,000,000,000 | 100조 달러권 — 인류사 최대 0 개수 지폐급 |
| 2009년 2월 | 3차 화폐개혁 | 0을 열두 개 삭제 |
| 2009년 4월 | 발행·유통 중단 | 공식 달러라이제이션 |
화폐개혁(Redenomination) 산수
1차(3개) + 2차(10개) + 3차(12개) = 총 0을 25개 삭제
즉 1980년의 Z$1은 2009년 기준으로 환산하면 10²⁵ 짐바브웨 달러에 해당한다. 10,000,000,000,000,000,000,000,000. 이 숫자를 세는 단위 이름이 '자(秭)'다.
'베어러 체크'라는 기묘한 발명품
2003년 짐바브웨는 현금 부족에 시달렸다. 지폐를 찍을 종이와 특수 잉크를 수입할 외화가 없었기 때문이다. (독일 기업 Giesecke+Devrient가 2008년 7월 지폐 용지 공급을 중단한 사건은 유명하다.)
그래서 RBZ는 정식 지폐 대신 유효기간이 찍힌 '무기명 수표(bearer cheque)'를 발행했다. 지폐처럼 유통되지만 법적으로는 수표인 물건. 만료일이 지나면 종이조각이 되는 화폐였다.
화폐사에서 이건 "통화 발행 비용이 통화 가치를 초과한 상태"의 전형적 징후로 기록된다. 실제로 2008년 말에는 지폐 1장을 인쇄하는 비용이 그 지폐의 액면가치보다 컸다. 현금 자체가 적자 사업이 된 것이다.
5. 사람들은 어떻게 살아남았나 — 현장의 경제학
하이퍼인플레이션 자료는 보통 숫자로만 남는다. 하지만 실제로 중요한 건 사람들이 발명한 생존 회계다.
① 계산 단위의 분리
화폐는 세 가지 기능을 한다. 교환의 매개 / 가치의 저장 / 계산의 단위.
짐바브웨 달러는 순서대로 이 기능을 잃었다. 먼저 가치 저장 기능이 사라졌고(아무도 저축하지 않음), 다음으로 계산 단위 기능이 사라졌다. 상점은 가격을 미국 달러로 표시하고 결제만 짐바브웨 달러로 받았다. 그마저 환율이 하루 두세 번 갱신됐다.
② 상품 화폐의 부활
사실상 화폐로 쓰인 물건들
• 휴대폰 선불 충전권 — 액면이 안정적이고 분할·전송 가능. 사실상 초기형 디지털 화폐 역할.
• 연료 쿠폰(fuel coupon) — 리터 단위로 표시되어 인플레이션 방어력 최강. 실제로 2019년 이후에도 준(準)통화로 기능.
• 설탕·식용유·비누 — 소매 교환의 기본 단위.
• 남아공 랜드(ZAR)·보츠와나 풀라(BWP) — 국경 지역 실물 통화.
• 금 사금(gold dust) — 소규모 채굴 지역에서 직접 거래.
이건 경제학 교과서의 '화폐의 기원' 장을 역재생하는 장면이다. 신뢰 기반 명목화폐가 무너지면 사회는 내재가치가 있는 상품화폐로 후퇴한다. 짐바브웨는 그 이론의 실험실이었다.
③ 'Burning' — 환차익 거래가 국민 스포츠가 된 나라
짐바브웨 속어로 '버닝(burning money)'은 공식 환율과 암시장 환율의 격차를 이용한 차익거래를 뜻한다.
이중환율(dual exchange rate)의 구조적 함정
정부는 물가를 억제하려 공식 환율을 인위적으로 낮게 고정했다. 그러자 즉시 다음이 발생했다.
1. 공식 환율로 외화를 배정받은 사람 = 즉시 막대한 이익
2. 외화 배정 권한 = 지대(rent) → 부패 유인 폭증
3. 수출업자는 공식 환율로 외화를 내놓지 않음 → 외화 공식 유입 붕괴
4. 모든 실질 거래가 암시장으로 이동 → 정부 통계 무의미화
외환 실무에서 '평행시장 프리미엄(parallel market premium)'은 통화 위기의 가장 신뢰도 높은 선행지표다. 짐바브웨는 이 프리미엄이 2008년 수천 퍼센트에 도달했고, 그 시점에 이미 통화 사망 진단은 끝난 상태였다.
④ 은행 시스템의 실질적 소멸
실질금리가 -99%인 나라에서 예금은 자산이 아니라 손실이다. 예금자는 이탈했고, 대출은 의미가 없어졌다(갚을 때는 원금이 사실상 0). 은행은 금융중개 기능을 상실하고 환전·송금 창구로 축소됐다.
그 결과 장기 자본시장이 통째로 사라졌다. 주택담보대출, 기업 설비투자 금융, 연금, 보험 — 모두 붕괴했다. 특히 연금 가입자들의 평생 저축이 0이 된 사건은 지금도 짐바브웨 사회의 깊은 상처다. 2015년 정부가 설치한 조사위원회(Justice Smith Commission)가 이 손실 문제를 다뤘을 정도다.
6. 2009년: 통화를 '포기'한 나라
2009년 2월, 짐바브웨는 세계 통화사에서 드문 선택을 했다. 자국 통화 사용을 중단한 것이다.
멀티커런시 체제(Multi-currency regime)
단순한 미국 달러 단일 채택이 아니었다. 공식적으로 여러 통화를 법정 결제수단으로 인정했다.
| 통화 | 역할 |
|---|---|
| 미국 달러(USD) | 사실상 기축 — 계산단위·대형 거래 |
| 남아공 랜드(ZAR) | 국경 무역·소매 거래 |
| 보츠와나 풀라(BWP) | 서부 국경 지역 |
| 영국 파운드(GBP) | 송금·일부 거래 |
| 이후 추가 | 위안(CNY), 엔(JPY), 호주달러(AUD), 인도 루피(INR) 등 |
효과: 즉각적이고 극적이었다
• 하이퍼인플레이션은 사실상 즉시 종료. 2009년 물가상승률은 한 자릿수로 급락했다.
• 2009~2012년 실질 GDP 성장률은 연 10% 내외로 반등(급락 후 기저효과 포함).
• 상점 진열대에 물건이 돌아왔다. 가격표가 일주일 이상 유지되기 시작했다.
• 은행 예금이 부분적으로 회복됐다.
왜 이렇게 빨랐을까? 하이퍼인플레이션의 본질이 '기대'이기 때문이다. 통화 발행 주체를 외부(미 연준)로 옮기면, 정부는 더 이상 돈을 찍을 수 없다. 즉 '믿을 수 없는 약속'을 '구조적으로 불가능한 상태'로 대체한 것이다. 이것이 달러라이제이션의 핵심 메커니즘이다.
그러나 대가가 있었다
달러라이제이션의 비용
1. 통화정책 주권 상실
경기가 나빠도 금리를 내릴 수 없다. 최종대여자(lender of last resort) 기능도 약화된다.
2. 시뇨리지 수입 상실
화폐 발행 이익이 미국으로 이전된다.
3. 실질실효환율(REER) 고평가
이게 가장 컸다. 미 달러는 2011~2015년 강세였고, 옆 나라 남아공 랜드는 약세였다. 그 결과 짐바브웨 제품은 수출 경쟁력을 상실하고 수입품이 시장을 잠식했다. 제조업 가동률이 크게 떨어졌다.
4. 만성 현금 부족
달러는 무역 흑자나 송금으로만 유입된다. 짐바브웨는 무역적자국이었다. 달러가 계속 빠져나갔고, 2016년부터 현금 인출 한도·ATM 줄서기가 일상이 됐다.
본드노트(Bond Notes)와 'RTGS 달러'의 등장
2016년, 달러 부족을 해결하기 위해 RBZ는 본드노트를 발행했다. 명목상 "미 달러와 1:1 등가"이며 아프리카수출입은행(Afreximbank)의 신용공여로 뒷받침된다고 발표했다.
결과는 예상 가능했다. 시장은 1:1을 믿지 않았다. 곧 암시장에서 본드노트는 달러 대비 할인 거래되기 시작했다.
'RTGS 달러'라는 화폐 분열
은행 계좌 안의 전자잔고(RTGS balance)와 실제 현금 달러는 같은 '달러'로 표시되지만 가치가 달랐다. 즉 한 나라 안에서 화폐가 세 종류로 갈라졌다.
① 실물 USD 현금 (가장 비쌈)
② 본드노트 현금 (중간)
③ 은행 전자잔고 (가장 쌈)
이것을 경제학에서 '그레셤의 법칙(악화가 양화를 구축한다)'의 현대적 사례로 본다. 좋은 돈(USD 현금)은 장롱으로 사라지고, 나쁜 돈만 유통됐다.
2019년 2월, 정부는 결국 RTGS 달러를 별도 통화로 공식 인정하며 1:1 페그를 포기했고, 6월에는 외화 국내 사용을 금지하고 짐바브웨 달러(ZWL)를 부활시켰다. 그러자 물가는 다시 뛰었다. 2019~2020년 짐바브웨 물가상승률은 연 500%를 넘는 구간에 진입했다.
7. 2024년, ZiG: '금으로 뒷받침되는 통화' 실험
2024년 4월 5일, 짐바브웨는 또 하나의 새 통화를 출시했다. 이름은 ZiG(Zimbabwe Gold).
| 항목 | 내용 |
|---|---|
| 도입일 | 2024년 4월 5일 |
| 구조 | 금 및 외화 준비자산으로 뒷받침된다고 발표 |
| 교환 | 기존 ZWL 잔고를 ZiG로 전환 |
| 목표 | 준비자산 연동을 통한 발행 규율 확보 |
| 실제 경과 | 2024년 9월 대폭 절하(30% 내외) 단행, 이후에도 평행시장 격차 지속 |
왜 금 연동이 자동 해결책이 아닌가
통화의 신뢰는 준비자산의 존재만으로 생기지 않는다. 필요한 것은 세 가지다.
① 준비자산의 검증 가능성 — 얼마나 있는지 독립 감사로 확인되는가
② 전환 가능성(convertibility) — 국민이 언제든 준비자산 또는 외화로 바꿀 수 있는가
③ 재정 규율 — 정부가 적자를 화폐 발행으로 메우지 않는다는 제도적 보장
③이 없으면 ①②는 언제든 무너진다. 역사적으로 모든 금본위 이탈은 재정 압력에서 시작됐다. 1914년 유럽 각국, 1933년 미국, 1971년 닉슨 쇼크 모두 그렇다.
실제로 짐바브웨 국민 다수는 여전히 거래에서 미 달러를 선호한다. 정부 통계로도 국내 거래의 상당 비중(보고에 따라 70~80% 이상)이 USD로 이뤄진다. 즉 짐바브웨는 여전히 사실상 이중통화(de facto bi-currency) 경제다.
통화 신뢰는 한 번 잃으면 세대 단위의 시간이 필요하다는 것 — 이게 짐바브웨가 주는 가장 냉정한 교훈이다.
8. 글로벌 관점: 짐바브웨는 예외인가, 패턴인가
행키-크루스 표에 기록된 하이퍼인플레이션 사례는 50건이 넘는다. 이들은 놀랍도록 비슷한 조건을 공유한다.
하이퍼인플레이션 국가들의 공통 전제조건
1. 대규모 재정적자 + 국채 시장 접근 불가
2. 중앙은행 독립성 부재 — 재정적자의 화폐화
3. 전쟁·혁명·체제 전환·제재 등 구조적 충격
4. 수출·생산 기반 붕괴로 외화 유입 급감
5. 가격 통제 시도 → 공식 시장 소멸, 암시장 확대
6. 임금·물가 인덱세이션으로 악순환 고착
비교 사례
| 사례 | 핵심 배경 | 종료 방식 |
|---|---|---|
| 독일 1922~23 | 1차 대전 배상금, 루르 점령 | 렌텐마르크 도입 + 통화 재편 |
| 헝가리 1945~46 | 2차 대전 파괴, 점령 비용 | 포린트 도입(1946) |
| 유고 1992~94 | 연방 해체, 제재, 전쟁 | 독일 마르크 페그 + 신디나르 |
| 볼리비아 1984~85 | 부채 위기, 재정적자 | 강력한 재정 긴축 + 환율 안정화 |
| 짐바브웨 2007~09 | 생산붕괴 + 재정화폐화 | 달러라이제이션 |
| 베네수엘라 2016~21 | 유가 하락, 재정화폐화, 제재 | 사실상 달러라이제이션 |
패턴이 보인다. 하이퍼인플레이션을 끝내는 방법은 단 하나 — '화폐 발행을 통한 재정 조달의 종료'를 시장이 믿게 만드는 것이다. 새 지폐 디자인이나 0 삭제로는 절대 끝나지 않는다.
사전트(Thomas Sargent)의 유명한 연구 「The Ends of Four Big Inflations」(1982)가 정확히 이 점을 지적한다. 1920년대 오스트리아·헝가리·폴란드·독일의 인플레이션이 끝난 건 점진적 긴축이 아니라 '재정·통화 체제의 신뢰 가능한 정권 교체(credible regime change)' 때문이었다는 것.
9. 외환·핀테크 실무자를 위한 체크리스트
이제 실용 파트다. 통화 위기 국가를 다룰 때 무엇을 봐야 하는가.
① 평행시장 프리미엄을 최우선으로 본다
공식 환율은 정책 의지를 반영하고, 암시장 환율은 실제 수급을 반영한다. 둘의 격차가 벌어지면 그 자체가 신호다.
프리미엄 해석 기준(경험적)
• 5% 미만 → 정상 범위
• 10~30% → 외화 배분 왜곡 시작, 수출업자 유보 발생
• 50% 이상 → 공식 시장 기능 마비, 부패 지대 형성
• 100% 초과 → 통화 신뢰 위기 단계, 자본통제 강화 예상
② 통화 발행 구조를 확인한다
중앙은행 재무제표에서 정부에 대한 신용(Claims on Government) 항목의 증가 속도를 본다. 이게 급증하면 재정의 화폐화가 진행 중이라는 뜻이다. 통화 증가율이 명목 GDP 성장률을 지속적으로 크게 상회하면 위험 구간이다.
③ 국제수지의 '경상 방어력'을 본다
| 지표 | 의미 |
|---|---|
| 외환보유액 / 월 수입액 | 3개월 미만이면 취약 |
| 단기외채 / 외환보유액 | 1을 넘으면 롤오버 리스크(Greenspan-Guidotti) |
| 수출 집중도 | 단일 품목 의존 시 가격 충격에 직결 |
| 해외 송금(Remittance) 비중 | 달러라이제이션 경제의 핵심 외화원 |
④ 계약서의 통화 조항을 설계한다
통화 위기 국가와 거래할 때 실무적으로 반드시 검토할 항목.
• 결제통화 명시 — "USD"만으로 부족. '어느 USD'인지(현지 은행 전자잔고 vs 오프쇼어 계좌) 명시.
• 전환 불가 리스크(inconvertibility) — 외화 송금 금지 조치 대비 조항.
• 가격 재조정(price adjustment) 메커니즘 — 인덱세이션 기준 지수 사전 합의.
• 준거법·분쟁해결지 — 현지법 적용 시 통화 관련 긴급조치에 직접 노출.
• 에스크로 구조 — 제3국 계좌 활용.
⑤ 핀테크·모바일머니의 역할을 이해한다
짐바브웨 사례에서 흥미로운 지점이 있다. 현금이 부족했던 2016년 이후, EcoCash 같은 모바일머니 플랫폼이 폭발적으로 성장해 소액결제의 상당 부분을 흡수했다.
즉 통화 위기는 역설적으로 디지털 결제 인프라를 가속시킨다. 케냐의 M-Pesa, 베네수엘라의 달러 기반 P2P 결제, 나이지리아의 스테이블코인 사용 확대 모두 유사한 맥락이다.
다만 주의할 점. 모바일머니는 결제 수단의 혁신이지 통화 가치의 해결책이 아니다. 계정 잔고의 표시 통화가 불안정하면 인플레이션은 그대로다. 결제 레이어와 화폐 레이어를 구분해서 봐야 한다.
10. 자주 나오는 오해 정리
Q. "돈을 많이 찍으면 무조건 하이퍼인플레이션이 온다"?
A. 단순화된 명제다. 2008~2021년 미국·유로존·일본은 대규모 양적완화(QE)를 했지만 하이퍼인플레이션은 오지 않았다. 차이는 세 가지다.
① 수요 부족 상태에서 늘어난 통화는 물가보다 자산가격·초과지급준비금으로 흡수된다.
② 통화 신뢰가 유지되면 유통속도(V)가 오히려 하락한다.
③ 이들 국가는 자국 통화로 국채를 발행할 수 있고, 시장이 그 부채를 소화한다.
하이퍼인플레이션은 '통화량'의 문제가 아니라 '통화 신뢰와 재정 지속가능성'의 문제다.
Q. 화폐개혁(0 삭제)을 하면 인플레이션이 잡히나?
A. 아니다. 화폐개혁은 회계·전산 편의를 위한 표기 변경일 뿐이다. 근본 원인(재정적자의 화폐화)이 남아 있으면 0은 다시 붙는다. 짐바브웨가 세 번 실패한 이유가 정확히 이것이다. 반대로 터키(2005, 100만:1)는 재정·통화 개혁과 병행해 성공했다.
Q. 100조 달러 지폐가 '세계 최고 액면'인가?
A. 유통된 지폐 중 0의 개수로는 최상위급이지만 역사상 최고는 아니다. 1946년 헝가리는 1해(10²⁰) 펭괴 지폐를 인쇄했고(실제 유통은 제한적), 1에 0이 21개 붙은 액면도 계획됐다. 다만 '실제로 널리 유통된 최고 액면 지폐' 범주에서 짐바브웨 100조 달러권의 상징성은 독보적이다.
Q. 지금 짐바브웨에 가면 어떤 돈을 쓰나?
A. 실무적으로는 미국 달러 현금이 가장 널리 통용된다. ZiG가 법정통화로 존재하고 세금 일부는 ZiG 납부가 요구되지만, 민간 거래의 상당 부분이 USD 기준이다. 소액 거스름돈 처리와 모바일머니 사용이 병행되는 형태다.
11. 정리: 화폐는 종이가 아니라 약속이다
100조 달러 지폐를 손에 들고 있으면 이상한 감각이 든다. 종이의 품질은 나쁘지 않다. 인쇄도 정교하다. 빅토리아 폭포와 짐바브웨의 상징인 '발란싱 록(Balancing Rocks)'이 그려져 있다.
그런데 아무 가치가 없다. 왜? 그 종이에 적힌 약속을 아무도 믿지 않게 됐기 때문이다.
짐바브웨가 남긴 다섯 가지 명제
1. 화폐의 가치는 발행량이 아니라 발행 규율에 대한 신뢰에서 나온다.
2. 중앙은행 독립성은 추상적 원칙이 아니라 국민 저축을 지키는 방화벽이다.
3. 가격 통제와 이중환율은 인플레이션을 숨기는 대신 암시장과 부패를 키운다.
4. 생산 기반이 무너진 경제에서 통화정책은 진통제조차 되지 못한다.
5. 통화 신뢰는 회복에 세대가 걸린다. 붕괴는 몇 달, 복구는 수십 년.
한국을 포함한 대부분의 국가는 물가안정목표제, 중앙은행 독립성, 재정준칙 논의라는 삼중 장치를 갖고 있다. 이것들이 때로 답답하고 보수적으로 느껴질 수 있다. 짐바브웨의 100조 달러는 그 장치들이 왜 존재하는지에 대한 가장 명확한 답변이다.
외환·거시경제·통화정책처럼 개념과 데이터가 동시에 필요한 분야는 혼자 파고들 때 진입장벽이 높다. 이런 주제는 실제 시장에서 숫자를 다뤄본 사람의 설명을 듣는 순간 이해 속도가 확 달라진다.
재능 공유 플랫폼 재능넷에는 외환·파생·리스크관리·재무모델링 실무자들이 1:1 코칭과 강의를 제공한다. 이 글에서 다룬 평행시장 프리미엄 해석이나 국제수지 지표 읽기 같은 주제를 본인 업무 데이터에 직접 적용해보고 싶다면, 전문가 세션을 활용하는 쪽이 훨씬 효율적이다.
마지막 한 장면
2008년 하라레의 어느 상점에는 이런 안내문이 붙어 있었다고 한다.
"가격은 계산대에서 확정됩니다."
진열대의 가격표와 계산대의 가격이 달라지는 사회. 그 짧은 문장 하나에 하이퍼인플레이션의 모든 것이 담겨 있다. 미래를 계산할 수 없는 경제는 계획할 수 없고, 계획할 수 없는 경제는 투자하지 않으며, 투자하지 않는 경제는 성장하지 않는다.
그래서 물가 안정은 '지루한 목표'가 아니다. 모든 경제 활동의 전제조건이다. 100조 달러 지폐는 그 사실을, 0 열네 개로 증명한 인류사의 영수증이다.
— 끝 —
관련 키워드

댓글 작성
이 글에 대한 여러분의 생각을 들려주세요
로그인이 필요합니다
댓글을 작성하려면 먼저 로그인해주세요.
댓글 0
지식인의 숲 - 지적 재산권 보호 고지
지적 재산권 보호 고지
- 저작권 및 소유권: 본 컨텐츠는 재능넷의 독점 AI 기술로 생성되었으며, 대한민국 저작권법 및 국제 저작권 협약에 의해 보호됩니다.
- AI 생성 컨텐츠의 법적 지위: 본 AI 생성 컨텐츠는 재능넷의 지적 창작물로 인정되며, 관련 법규에 따라 저작권 보호를 받습니다.
- 사용 제한: 재능넷의 명시적 서면 동의 없이 본 컨텐츠를 복제, 수정, 배포, 또는 상업적으로 활용하는 행위는 엄격히 금지됩니다.
- 데이터 수집 금지: 본 컨텐츠에 대한 무단 스크래핑, 크롤링, 및 자동화된 데이터 수집은 법적 제재의 대상이 됩니다.
- AI 학습 제한: 재능넷의 AI 생성 컨텐츠를 타 AI 모델 학습에 무단 사용하는 행위는 금지되며, 이는 지적 재산권 침해로 간주됩니다.
아직 댓글이 없습니다.