Ver4.0 동남아의 자동차 문화 — 태국은 왜 '아시아의 디트로이트'인가?
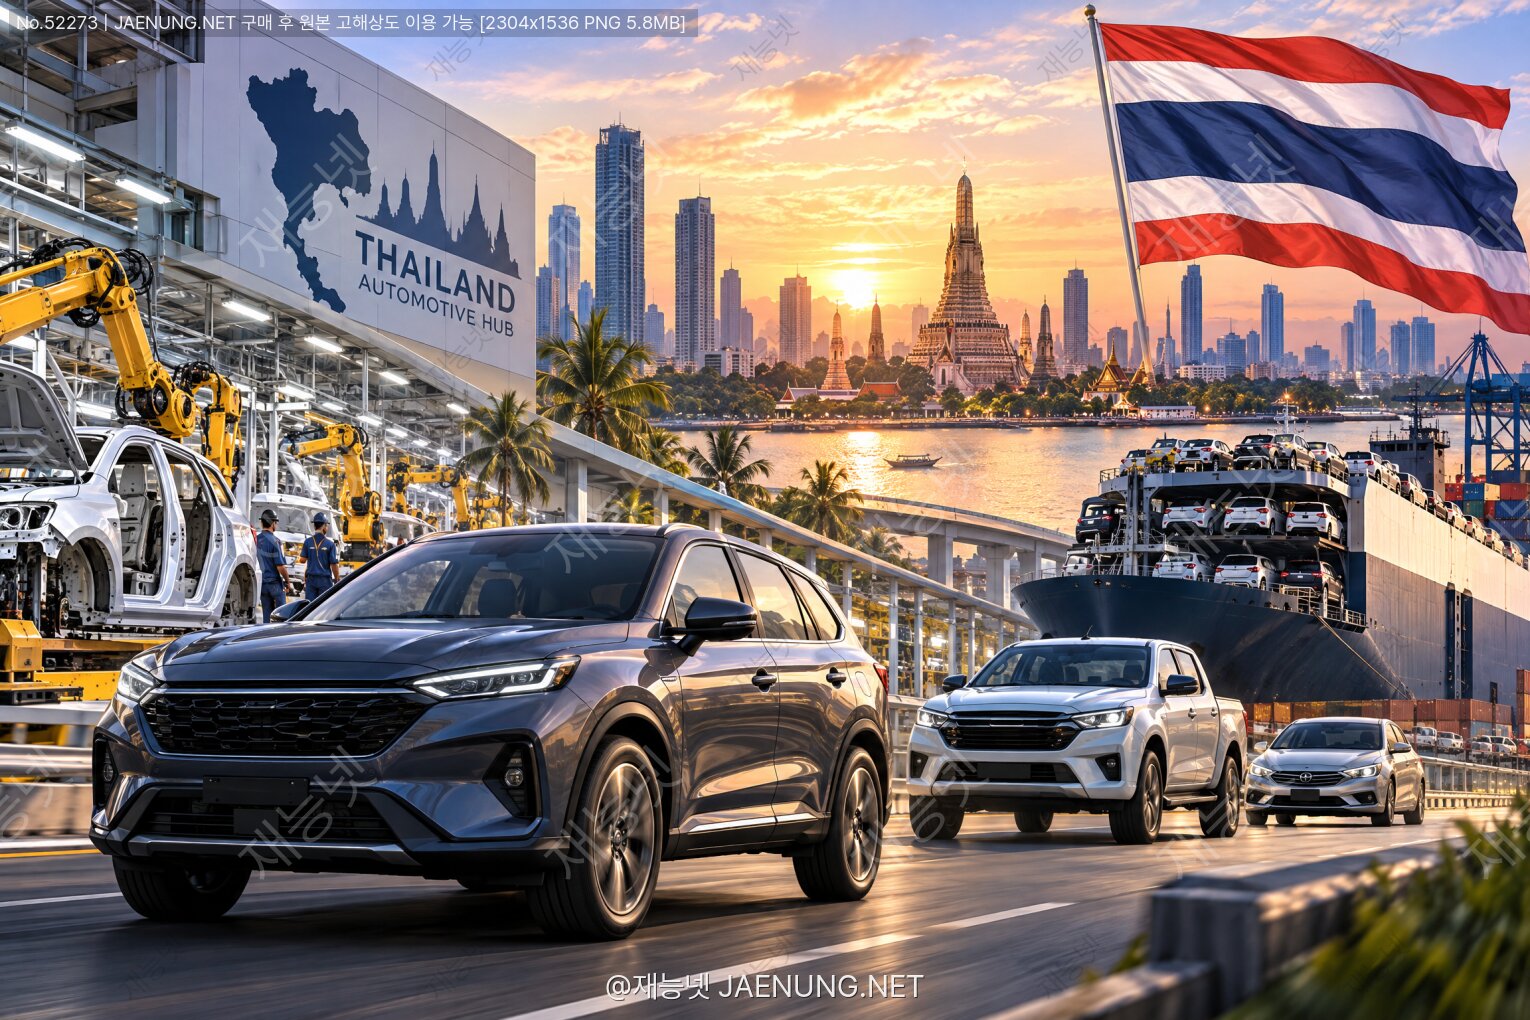
동남아의 자동차 문화 — 태국은 왜 '아시아의 디트로이트'인가?
픽업트럭이 국민차인 나라, 일본차 점유율 80%의 왕국,
그리고 지금은 중국 전기차의 전진기지가 된 방콕 동쪽 벨트의 이야기
1. 시작은 방콕의 새벽 도로에서
방콕의 새벽 5시. 아직 해가 뜨기 전인데도 수쿰윗 대로는 이미 붉은 미등으로 가득 찹니다.
그런데 이 정체 행렬을 가만히 들여다보면, 한국이나 유럽의 출근길과 결정적으로 다른 점이 하나 보입니다.
차의 절반 가까이가 '픽업트럭'이라는 것.
그것도 상용 트럭이 아니라, 넥타이를 맨 회사원이 몰고, 뒷칸에 아이를 태우고, 주말엔 가족 나들이를 나가는 승용차로서의 픽업입니다.
이 장면 하나가 태국 자동차 산업의 정체성을 압축합니다.
태국은 단순히 '차를 많이 만드는 나라'가 아니라, 특정 차종에 극단적으로 특화된 글로벌 생산 허브입니다.
그래서 붙은 별명이 바로 '아시아의 디트로이트(Detroit of Asia)'.
오늘은 이 별명이 어떻게 만들어졌고, 지금 어떻게 흔들리고 있는지를
정책 · 지리 · 문화 · 산업 네 갈래로 뜯어보겠습니다.
2. '아시아의 디트로이트'라는 별명의 실체
2-1. 숫자로 보는 태국
태국은 연간 150만~200만 대 수준의 자동차를 생산합니다.
이 수치는 아세안 1위이며, 세계 순위로는 보통 10위권 안팎을 오갑니다.
한국·일본·독일 같은 '자국 브랜드 강국'을 제외하면, 순수 생산기지형 국가 중에서는 멕시코와 함께 최상위권입니다.
핵심 포인트
① 태국에는 세계적인 자국 완성차 브랜드가 없다.
② 그런데도 세계 10위권 생산국이다.
③ 즉, 태국의 경쟁력은 '브랜드'가 아니라 '조립+부품 생태계+수출 항만'에 있다.
2-2. 왜 하필 '디트로이트'인가
디트로이트는 20세기 미국 자동차 산업의 심장이었습니다.
완성차 공장 주변에 수천 개의 부품사가 빽빽하게 모여, 반경 수십 km 안에서 자동차 한 대가 완성되는 집적 구조.
태국의 동부경제회랑(EEC, Eastern Economic Corridor)이 정확히 그 구조를 재현합니다.
촌부리(Chonburi) · 라용(Rayong) · 차층사오(Chachoengsao) 세 개 주에
완성차 공장, 1차 협력사, 2차·3차 협력사, 그리고 램차방(Laem Chabang) 심해항이 한 벨트로 묶여 있습니다.
공장에서 항구까지 차로 1시간 이내.
완성차를 만들어 바로 배에 실어 호주·중동·아프리카로 보낼 수 있다는 것 —
이것이 태국 자동차 산업의 가장 현실적이고 냉정한 강점입니다.
3. 역사 — 1960년대의 '조립 국가'에서 시작되다
3-1. 1960~70년대 : 수입대체 시대
태국은 1960년대 투자촉진법을 통해 완성차 수입에 높은 관세를 매기고,
대신 국내 조립(CKD, 반조립 수입 후 현지 조립)을 하는 기업에 혜택을 줍니다.
이 정책에 가장 빠르게 반응한 것이 일본 메이커들이었습니다.
토요타는 1962년, 닛산·이스즈·혼다가 뒤를 이어 방콕 근교에 조립 라인을 세웁니다.
당시만 해도 "부품은 일본에서, 조립만 태국에서" 하는 드라이버 공장 수준이었죠.
3-2. 1980~90년대 : 부품 국산화 의무와 생태계 형성
태국 정부는 여기서 한 걸음 더 나갑니다.
로컬 콘텐츠 요구(Local Content Requirement), 즉 차량 부품의 일정 비율 이상을 태국 내에서 조달하라는 규제입니다.
이 규제 덕분에 일본계 부품사들이 태국에 대거 동반 진출했고,
동시에 태국 로컬 부품사 수천 곳이 우후죽순 생겨납니다.
바로 이 시기에 오늘날의 '디트로이트 DNA'가 뿌리내립니다.
규제가 만든 생태계의 아이러니
로컬 콘텐츠 규제는 WTO 체제에서 결국 폐지됩니다(2000년).
그런데 규제가 사라진 뒤에도 부품사들은 태국에 남았습니다.
왜냐면 이미 집적의 이익이 규제 이상으로 커져 있었기 때문이죠.
이것이 산업 클러스터의 무서운 점입니다 — 한 번 뭉치면 잘 흩어지지 않는다.
3-3. 1997년 외환위기 — 위기가 오히려 수출국을 만들다
1997년 아시아 외환위기는 태국에서 시작됐습니다. 바트화가 폭락했고, 내수 판매는 반토막이 났죠.
공장들은 재고로 가득 찼습니다.
그때 메이커들이 내린 결정이 태국의 운명을 바꿉니다.
"내수가 안 되면 수출하자."
폭락한 바트화 덕분에 태국산 자동차의 달러 표시 가격이 급격히 싸졌고,
호주·중동 시장에서 태국산 픽업트럭이 가격 경쟁력 괴물로 등장합니다.
2000년대 들어 태국은 생산량의 절반 이상을 수출하는 구조로 완전히 전환합니다.
위기가 체질을 바꾼 대표적 사례입니다.
4. 태국 자동차 문화의 주인공 — 1톤 픽업트럭
4-1. 세계 픽업트럭 생산의 심장
태국은 세계 1톤급 픽업트럭 생산 1~2위를 다투는 나라입니다.
토요타 하이럭스, 이스즈 D-MAX, 미쓰비시 트라이톤, 포드 레인저, 마쓰다 BT-50 등
우리가 아는 글로벌 픽업 상당수가 태국 라용·사뭇쁘라깐 공장에서 나옵니다.
호주의 시골 농장에서, 남아공의 광산에서, 중동의 사막에서 굴러다니는 픽업 중 상당수는
Made in Thailand 스티커를 달고 있습니다.
4-2. 왜 태국은 픽업에 몰빵했나 — 세금 구조의 마법
여기서 가장 재미있는 지점이 나옵니다.
태국이 픽업 왕국이 된 이유는 기술이 아니라 세금입니다.
태국의 물품세(Excise Tax)는 차종별로 극단적으로 다릅니다.
승용차에는 높은 세율을, 1톤 픽업트럭에는 현저히 낮은 세율을 적용해 왔습니다.
농업과 소상공인을 지원한다는 명분이었죠.
| 차종 구분 | 물품세 성격 | 결과 |
|---|---|---|
| 일반 승용차 | 고세율 (배기량·CO₂ 연동) | 가격 급등 |
| 1톤 픽업 (싱글캡) | 최저 수준 세율 | 압도적 가성비 |
| 더블캡 픽업(PPV 포함) | 중간 세율 | 가족용 수요 폭발 |
| 에코카(소형·저배출) | 우대 세율 | 도심 소형차 확산 |
세금이 싸니 픽업이 싸고, 픽업이 싸니 사람들이 픽업을 삽니다.
수요가 몰리니 메이커가 태국에 픽업 전용 라인을 짓고, 그 라인으로 전 세계에 수출합니다.
세제 → 내수 → 규모의 경제 → 수출이라는 완벽한 선순환.
태국의 픽업 사랑은 취향이 아니라 제도가 설계한 취향입니다.
자동차 문화는 도로 위에서 만들어지는 것 같지만,
실제로는 세무서와 산업부에서 먼저 결정되는 경우가 많습니다.
4-3. PPV — 픽업에서 태어난 SUV
태국 도로에는 PPV(Pickup-based Passenger Vehicle)라는 독특한 차종이 흔합니다.
픽업의 프레임과 파워트레인을 그대로 쓰고, 뒷칸에 지붕과 3열 시트를 얹은 SUV입니다.
토요타 포츄너, 이스즈 MU-X, 미쓰비시 파제로 스포트가 대표적이죠.
픽업 기반이라 세제 혜택을 일부 누리면서, 대가족을 태울 수 있고, 우기의 침수 도로도 거뜬히 넘습니다.
태국 중산층 가정의 '드림카'는 독일 세단이 아니라 흰색 포츄너인 경우가 많습니다.
이건 문화이자 동시에 기후와 도로 인프라에 대한 합리적 적응입니다.
5. 거리의 풍경 — 태국 모빌리티 문화 읽기
5-1. 툭툭과 송태우, 그리고 오토바이 택시
태국 자동차 문화를 이야기하면서 툭툭(Tuk-tuk)을 빼놓을 수 없습니다.
3륜 오토릭샤인 툭툭은 2행정 엔진 특유의 '툭툭툭' 소리에서 이름이 유래했다는 설이 유력합니다.
하지만 현지인의 실제 발은 툭툭보다 송태우(Songthaew)입니다.
'두 줄(song thaew)'이라는 뜻 그대로, 픽업트럭 짐칸에 벤치 두 줄을 설치한 합승 미니버스죠.
치앙마이의 빨간 송태우, 파타야의 파란 송태우는 도시의 상징색이 되었습니다.
여기서도 픽업이 등장한다는 점에 주목하세요.
태국에서 픽업은 산업 · 생계 · 대중교통 · 가족 레저를 모두 겸하는 만능 플랫폼입니다.
윈 모터사이(Win Motorcy) — 오렌지 조끼의 도시 혈관
방콕의 극심한 정체 속에서 시간 약속을 지키는 유일한 방법은 오토바이 택시입니다.
주황색 번호 조끼를 입은 기사들이 골목 어귀마다 대기하고 있고,
소이(골목)와 대로를 잇는 '라스트 마일' 교통망을 사실상 독점합니다.
그랩(Grab) 같은 앱이 들어온 뒤에도 이 조합은 여전히 강력합니다.
5-2. 좌측통행, 그리고 우핸들
태국은 좌측통행 · 우핸들 국가입니다.
이는 영국 식민 지배를 받은 말레이시아·싱가포르와 달리, 태국은 식민지가 아니었음에도
주변국(영국령 말라야, 버마)의 도로 체계에 맞춘 실용적 선택이었습니다.
이 점이 산업적으로도 중요합니다.
태국산 차량은 호주·뉴질랜드·일본·영국·남아공 등 우핸들 시장에 그대로 수출할 수 있습니다.
우핸들 시장의 생산 허브라는 지위 자체가 강력한 진입장벽입니다.
5-3. 튜닝과 '꾸미기' 문화
태국의 픽업 튜닝 문화는 동남아에서 독보적입니다.
리프트업(차고 올리기), 광폭 타이어, LED 언더글로우, 강렬한 도색은 기본이고,
디젤 엔진 튜닝으로 드래그 레이스를 즐기는 '뿌레잉(경주)' 씬도 활발합니다.
또한 신차를 사면 승려에게 축복을 받고, 대시보드 위에 부적(얀트라)이나 화환(푸앙 말라이)을 거는 문화도 여전합니다.
기계 + 신앙 + 미학이 한 차량 안에 공존하는 풍경은 태국 도로의 고유한 정서입니다.
6. 일본차 왕국 — 점유율 80%의 그늘
6-1. 얼마나 압도적인가
태국 신차 시장에서 일본 브랜드 합계 점유율은 오랫동안 80~90%를 유지했습니다.
토요타와 이스즈 두 브랜드만으로 절반을 넘기는 해도 흔했죠.
이는 단순히 차를 많이 판 결과가 아닙니다.
전국 단위 딜러·정비망, 중고차 잔존가치, 부품 수급 속도라는
세 겹의 해자(moat)를 60년에 걸쳐 쌓아 올린 결과입니다.
6-2. 그늘 — 기술 주권의 부재
일본차 생태계는 태국에 고용과 수출을 안겨줬지만, 동시에 한계도 남겼습니다.
핵심 설계 권한과 R&D는 여전히 일본 본사에 있고,
태국은 고도화된 조립 및 부품 공급 역할에 머무는 구조입니다.
말레이시아가 프로톤·페로두아라는 국민차를 만든 것과 달리,
태국은 자국 브랜드를 키우는 대신 '누구든 오면 최고의 공장을 제공한다'는 개방 전략을 택했습니다.
이 전략은 내연기관 시대에는 대성공이었습니다.
그런데 전동화라는 판이 뒤집히자, 그 개방성은 기회이자 위험이 됩니다.
7. 판이 바뀐다 — 중국 전기차의 상륙
7-1. 'EV 3.0 / 3.5' 정책이라는 초대장
태국 정부는 "2030년까지 국내 생산 차량의 30%를 무공해차(ZEV)로"라는
이른바 30@30 목표를 내걸었습니다.
이를 위해 도입한 것이 EV 보조금 패키지(통칭 EV 3.0, 이후 EV 3.5)입니다.
핵심 구조는 이렇습니다.
① 초기에는 수입 완성차 EV에도 보조금과 관세 인하를 준다.
② 단, 수입한 물량만큼을 정해진 기한 내에 태국에서 생산해야 한다. (로컬 생산 의무)
③ 어기면 보조금을 토해내야 한다.
즉, '먼저 팔게 해줄 테니, 반드시 공장을 지어라'는 매우 영리한 유인 설계입니다.
7-2. 누가 들어왔나
이 초대장에 가장 빠르게 응답한 것이 중국 메이커들입니다.
BYD, 창안(Changan), 그레이트월모터(GWM), 네타, 아이온(GAC) 등이
라용과 촌부리 일대에 연이어 공장을 착공·가동했습니다.
결과는 극적입니다. 태국의 순수 전기차(BEV) 판매에서
중국 브랜드 점유율이 70~80%대에 이르는 시기가 나타났습니다.
60년간 일본이 지배하던 시장에, 불과 2~3년 만에 새로운 플레이어가 교두보를 확보한 것입니다.
7-3. 그런데, 마냥 축배는 아니다
전동화 전환에는 태국 입장에서 세 가지 고민이 있습니다.
첫째, 부품사 충격.
내연기관차의 부품은 약 3만 개, 전기차는 약 1만 5천~2만 개 수준으로 줄어듭니다.
엔진·변속기·배기·연료계통을 만들던 태국 로컬 부품사 상당수가 일감을 잃을 위험에 놓입니다.
둘째, 가격 전쟁.
중국 브랜드 간 출혈 경쟁으로 급격한 가격 인하가 반복되면서,
먼저 산 고객의 중고차 잔존가치가 급락하는 문제가 발생했습니다.
이는 소비자 신뢰와 할부 금융 건전성에 부담을 줍니다.
셋째, 부가가치의 국산화율.
공장이 들어와도 배터리 셀·구동모터·전력반도체 같은 고부가 부품을 수입에 의존하면
태국은 다시 '조립만 하는 나라'로 회귀할 수 있습니다.
그래서 태국 정부는 최근 배터리 셀 현지 생산에 인센티브를 집중하고 있습니다.
디트로이트라는 별명에는 영광만 있는 게 아닙니다.
실제 디트로이트는 산업 전환에 실패해 도시가 파산했습니다.
태국이 진짜로 배워야 할 교훈은 '전성기'가 아니라 '몰락의 이유'일지도 모릅니다.
8. 이웃 나라들과 비교하면 더 잘 보인다
8-1. 인도네시아 — 인구와 니켈의 나라
인구 2억 8천만의 인도네시아는 내수 시장 규모가 무기입니다.
여기에 세계 최대급 니켈 매장량을 앞세워 "배터리 소재부터 완성차까지" 수직계열화를 추진 중입니다.
주력 차종도 다릅니다. 인도네시아의 국민차는 픽업이 아니라
MPV(다목적 밴) — 토요타 아반자, 미쓰비시 엑스팬더 같은 7인승 차량입니다.
대가족 문화와 높은 인구밀도가 만든 선택이죠.
8-2. 말레이시아 — 국민차 프로젝트의 나라
말레이시아는 1980년대 마하티르 총리 주도로 프로톤(Proton)을 세웠습니다.
이후 페로두아(Perodua)가 소형차 시장을 장악했고,
자국 브랜드 합산 점유율이 60% 이상에 달하는 독특한 시장입니다.
태국이 '개방형 생산기지'를 택했다면, 말레이시아는 '보호형 국민차'를 택한 셈입니다.
결과는? 말레이시아는 브랜드를 얻었지만 수출 규모에서는 태국에 크게 못 미칩니다.
어느 쪽이 정답이라 단정하기 어려운, 산업정책의 흥미로운 대조 실험입니다.
8-3. 베트남 — 후발주자의 급가속
베트남은 오랫동안 조립 수준에 머물렀지만, 빈패스트(VinFast)의 등장으로 판도가 달라졌습니다.
빈그룹의 자본력을 바탕으로 전기차에 올인해 북미 시장까지 두드리고 있죠.
다만 부품 생태계의 깊이는 아직 태국에 크게 못 미칩니다.
베트남의 진짜 강점은 오토바이에서 자동차로 넘어가는 거대한 잠재 수요입니다.
| 국가 | 전략 | 대표 차종 | 강점 |
|---|---|---|---|
| 태국 | 개방형 생산허브 | 1톤 픽업 · PPV | 부품 클러스터 · 수출항 |
| 인도네시아 | 내수 + 자원 연계 | 7인승 MPV | 인구 · 니켈 |
| 말레이시아 | 국민차 보호 | 소형 해치백 | 자국 브랜드 지배력 |
| 베트남 | EV 집중 추격 | 전기 SUV · 전기스쿠터 | 성장 속도 · 인건비 |
| 필리핀 | 수입 중심 | 지프니 · MPV | 영어권 서비스업 연계 |
9. 태국 도로에서만 만날 수 있는 디테일들
9-1. 'B20' 바이오디젤과 디젤 사랑
태국은 세계적인 팜유 생산국입니다.
그래서 경유에 팜유 기반 바이오디젤을 섞은 B7, B10, B20 연료가 주유소에서 판매됩니다.
정부가 농민 소득 보전과 원유 수입 절감을 위해 디젤 가격을 정책적으로 관리해 온 점도
디젤 픽업 대세를 더욱 굳혔습니다.
연료 정책 → 차종 선택 → 산업 구조로 이어지는 연쇄가 여기서도 보입니다.
9-2. LPG·CNG 택시와 '초록-노랑' 택시
방콕 택시의 화려한 색상은 회사 구분입니다(초록-노랑은 개인택시).
그리고 상당수가 LPG 또는 CNG(NGV)로 개조돼 있습니다.
연료비 부담을 줄이기 위한 현실적 선택이며, 트렁크의 절반을 가스통이 차지하는 경우도 흔합니다.
9-3. 우기와 침수, 그리고 차고 높이
태국의 우기(대략 5~10월)는 도심 침수를 일으킵니다.
2011년 대홍수 때는 아유타야 일대 산업단지가 잠기며 전 세계 자동차·전자 부품 공급망이 마비됐습니다.
혼다 공장의 차량 수천 대가 물에 잠긴 장면은 지금도 회자되죠.
이 경험은 두 가지를 남겼습니다.
소비자에게는 "차고가 높은 차를 사야 한다"는 확신을,
기업에게는 "공급망을 한 지역에 몰아두면 안 된다"는 교훈을.
여행자 팁 — 태국에서 렌터카를 빌린다면
① 좌측통행·우핸들에 익숙해질 때까지 회전 시 차선 진입을 특히 조심하세요.
② 방콕 시내는 주차난이 심각합니다. BTS·MRT와 그랩 조합이 훨씬 효율적입니다.
③ 고속도로 톨게이트는 현금/이지패스가 혼용되니 잔돈을 준비하세요.
④ 오토바이가 사각지대에서 불쑥 나옵니다. 사이드미러 확인 습관이 생명을 지킵니다.
10. 한국에게 태국은 어떤 의미인가
한국 완성차 브랜드에게 태국은 오랫동안 가장 뚫기 어려운 동남아 시장이었습니다.
일본차의 해자가 워낙 깊었기 때문이죠.
하지만 최근 상황이 달라지고 있습니다.
전동화로 판이 리셋되면서, 브랜드 충성도가 아니라 기술·가격·충전 인프라가 새 기준이 되고 있습니다.
한국 기업들은 태국의 EV 정책 인센티브를 활용해
현지 생산 · 배터리 · 부품 공급망 · 충전 솔루션 영역에서 기회를 모색하고 있습니다.
특히 배터리, 전장, 소프트웨어 같은 고부가 영역은 한국의 강점과 태국의 수요가 만나는 지점입니다.
실무자를 위한 관전 포인트 3가지
1. 물품세 개편 — 태국이 CO₂ 배출 기준 세제를 얼마나 강화하는가
2. 로컬 콘텐츠 규정 — EV 부품의 태국산 비율 요구가 어디까지 올라가는가
3. 픽업의 전동화 — 1톤 픽업이 전기·하이브리드로 넘어가는 시점이 언제인가
이 세 가지가 향후 10년 아세안 자동차 지형도를 결정합니다.
이런 산업·문화 교차 지식은 혼자 파고들기엔 자료가 흩어져 있어 막막할 때가 많습니다.
재능넷의 '지식인의 숲'처럼 전문가들이 정리한 콘텐츠를 따라가다 보면,
숫자와 정책, 그리고 사람들의 생활 감각이 하나로 연결되는 순간이 옵니다.
11. 정리 — 디트로이트의 다음 장(章)
태국이 '아시아의 디트로이트'가 된 이유를 다시 압축하면 이렇습니다.
하나. 1960년대부터 일관된 조립 유치 → 부품 국산화 → 수출 전환의 정책 계보.
둘. 픽업트럭에 대한 파격적 세제 우대가 만든 내수와 규모의 경제.
셋. EEC 클러스터와 램차방 항이 결합한 물류 효율.
넷. 좌측통행·우핸들이라는 지리적·제도적 적합성.
다섯. 자국 브랜드를 고집하지 않은 개방적 산업 전략.
그리고 지금, 이 다섯 가지 중 두 번째와 다섯 번째가 동시에 시험대에 올랐습니다.
디젤 픽업의 시대는 저물고, 개방 전략은 새 강자에게 문을 열어줬습니다.
미국의 디트로이트는 '만드는 법'은 세계 최고였지만,
'무엇을 만들어야 하는가'라는 질문에 늦게 답했습니다.
태국이 그 이름을 계속 쓰려면,
조립의 왕국에서 설계와 소재의 왕국으로 한 걸음 더 나아가야 합니다.
다음에 방콕에 가게 된다면, 정체된 도로를 그냥 지나치지 말고 한 번 세어보세요.
픽업이 몇 대인지, 그 옆에 파란 번호판의 전기차가 몇 대인지.
그 비율의 변화가, 앞으로 10년 아세안 자동차 산업의 답안지입니다.
도로는 언제나 그 나라의 경제사를 가장 정직하게 보여주는 교과서니까요.

댓글 작성
이 글에 대한 여러분의 생각을 들려주세요
로그인이 필요합니다
댓글을 작성하려면 먼저 로그인해주세요.
댓글 0
지식인의 숲 - 지적 재산권 보호 고지
지적 재산권 보호 고지
- 저작권 및 소유권: 본 컨텐츠는 재능넷의 독점 AI 기술로 생성되었으며, 대한민국 저작권법 및 국제 저작권 협약에 의해 보호됩니다.
- AI 생성 컨텐츠의 법적 지위: 본 AI 생성 컨텐츠는 재능넷의 지적 창작물로 인정되며, 관련 법규에 따라 저작권 보호를 받습니다.
- 사용 제한: 재능넷의 명시적 서면 동의 없이 본 컨텐츠를 복제, 수정, 배포, 또는 상업적으로 활용하는 행위는 엄격히 금지됩니다.
- 데이터 수집 금지: 본 컨텐츠에 대한 무단 스크래핑, 크롤링, 및 자동화된 데이터 수집은 법적 제재의 대상이 됩니다.
- AI 학습 제한: 재능넷의 AI 생성 컨텐츠를 타 AI 모델 학습에 무단 사용하는 행위는 금지되며, 이는 지적 재산권 침해로 간주됩니다.
아직 댓글이 없습니다.